2022年中国煤制甲醇行业产业链分析 原材料价格波动较大,应用市场空间大
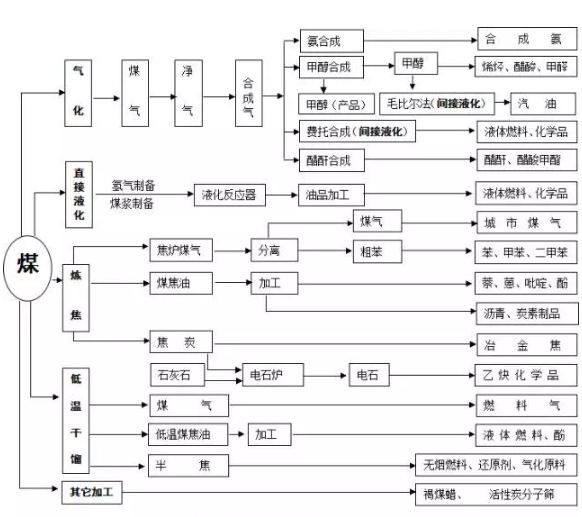
煤制甲醇是以煤炭为原料,通过气化、合成、精馏等工艺生产甲醇的化工过程,在中国甲醇产能中占据主导地位。2022年,受能源价格波动、下游需求变化及政策调控影响,煤制甲醇产业链呈现出原材料成本压力显著、应用市场持续拓展的特点。
一、产业链上游:煤炭为核心原材料,价格波动剧烈
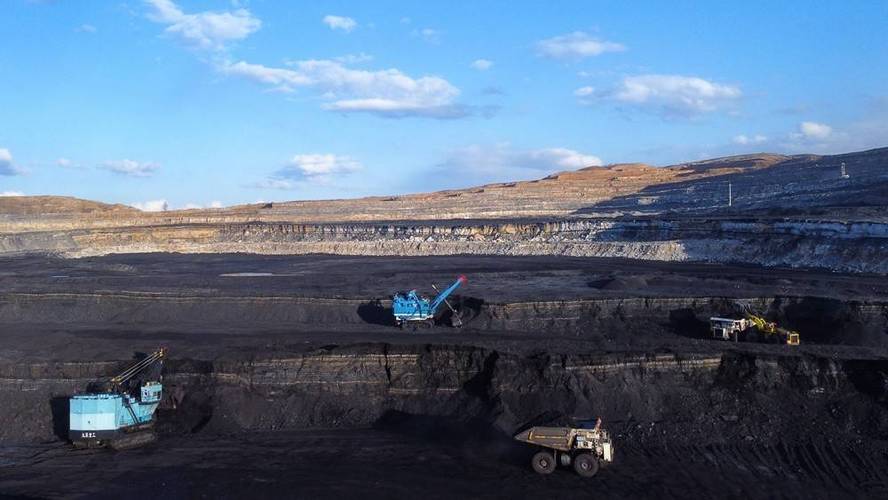
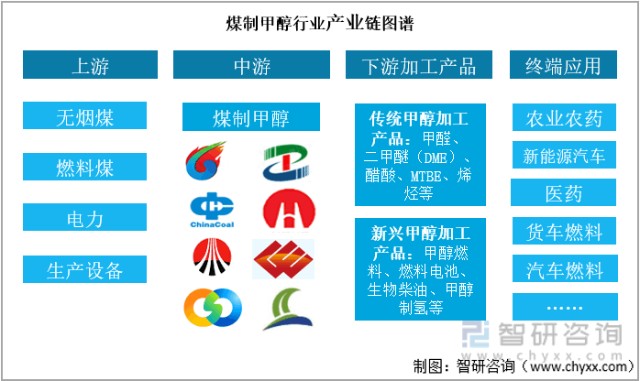
煤制甲醇产业链上游主要为煤炭开采与洗选行业,原料煤(尤其是无烟煤、烟煤)和燃料煤的成本占生产总成本的70%-80%。2022年,受国际能源紧张、国内保供稳价政策及局部疫情扰动影响,国内煤炭价格先扬后抑,波动幅度较大。以秦皇岛港5500大卡动力煤为例,年内价格在每吨900元至1600元之间震荡,导致煤制甲醇企业利润空间被明显压缩。部分企业通过长协煤采购、一体化布局等方式降低风险,但中小企业仍面临较大的成本压力。上游还包括催化剂、设备制造等辅助环节,但成本占比有限。
二、产业链中游:煤制甲醇生产及工艺路线
中游为煤制甲醇的生产环节,主要包括煤气化、合成气净化、甲醇合成与精馏等工序。截至2022年底,中国甲醇产能约1.1亿吨/年,其中煤制甲醇占比超过70%,主要分布于内蒙古、陕西、宁夏、山西等煤炭资源富集地区。按照工艺划分,固定床气化、气流床气化(如航天炉、水煤浆炉)是主流技术。2022年,行业开工率整体在65%-75%之间波动,受成本高企和下游需求疲软影响,部分装置停产或降负。越来越多企业配套下游产品(如烯烃、醋酸、二甲醚等),形成了“煤—甲醇—下游”的一体化模式,增强了抗风险能力。
三、产业链下游:应用市场空间大,传统与新兴需求并存
甲醇下游应用广泛,2022年消费结构大致为:甲醇制烯烃(MTO/MTP)占比约50%,甲醛、醋酸、二甲醚、MTBE、甲胺等传统化工领域合计占比约35%,其余为燃料、溶剂及医药农药等。
- 甲醇制烯烃:作为最大下游,MTO/MTP消耗甲醇量约5000万吨/年。2022年,由于烯烃价格竞争优势不足,MTO企业普遍亏损,对甲醇采购需求有所减弱。
- 传统化工:甲醛、醋酸等受房地产、纺织等行业影响,需求相对平稳。醋酸因下游PTA、醋酸酯等需求增长,表现较好。
- 燃料及其他:甲醇燃料(船舶、汽车、灶具)在政策推动下稳步发展,尤其甲醇汽车在贵州、陕西等地推广;甲醇制氢、甲醇蛋白等新兴方向尚处于示范阶段但潜力较大。
整体来看,随着“双碳”目标推进,煤制甲醇行业面临碳减排压力,但下游烯烃、精细化工及清洁燃料需求仍将支撑甲醇消费增长,预计未来产业链将向一体化、绿色化、高附加值方向演进。
四、产业链整体特征与展望
2022年,中国煤制甲醇产业链呈现“上游受压、中游整合、下游分化”的特征。原材料煤炭价格大幅波动成为影响行业盈利的最关键因素,而下游较大的市场空间为甲醇消费提供了基础。随着煤化工与新能源、新材料耦合发展,煤制甲醇将更注重低碳技术与产业链延伸,以应对成本波动和环保约束的双重挑战。
如若转载,请注明出处:http://www.fxmymt.com/product/15.html
更新时间:2026-09-15 12:29:37